Domain klimakanäle.de kaufen?
Wir ziehen mit dem Projekt
klimakanäle.de um.
Sind Sie am Kauf der Domain
klimakanäle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klimakanäle.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
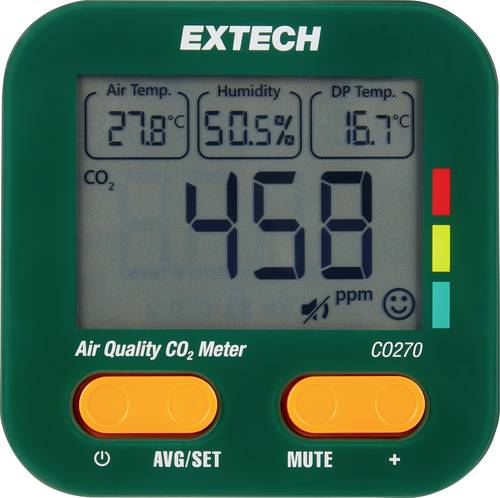
Extech CO2-Messgerät CO270, misst Temperatur und LuftfeuchtigkeitLuftqualitätsmessung von Temperatur, Luftfeuchtigkeit in geschlossenen Räumen Erfasst zusätzlich den Taupunkt Ermittelt die Konzentration von Kohlendioxid (CO2) mittels NDIR-Sensor Alle 10 Sekunden wird der CO2 Gehalt gemessen Individuelle Grenzwerteinstellung für optischen und akustischen Alarm Speicherung der Min-, Max- und Durchschnittswerte der letzten 24h Sehr gute Ablesbarkeit dank beleuchtetem LC-Display Stromversorgung : 3 Batterien (AAA) Produktabmessungen: (HxBxT) 88 x 86 x 25 mm, Gewicht: 115 g Merkmale: zusätzliche Messung: Temperatur, Luftfeuchtigkeit Anzeige: Display Ausführung: tragbar, mit Alarm weitere Produktinformationen: Messbereich CO2-Konzentration: 0 bis 9999 ppm Auflösung / Genauigkeit: 1 ppm / ± 3 % oder ± 50 ppm Messbereich Temperatur: 0 bis 50 °C Auflösung / Genauigkeit: 0,1 °C / ± 0,6 °C Messbereich Luftfeuchtigkeit: 5 bis 95 % Auflösung / Genauigkeit: 0,1 % / ± 5 %148,14 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
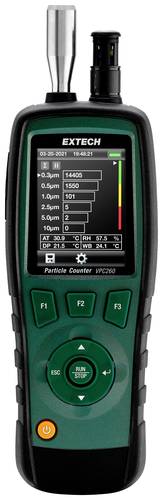
Extech Partikelzähler VPC260 Temperatur, LuftfeuchtigkeitDer VPC260 ist ein 6-Kanal-Partikelzähler zur Überwachung der Qualität der Umgebungsluft am Arbeitsplatz. Gemessen werden bis zu 6 Partikelgrößenkanäle sowie Lufttemperatur, Luftfeuchte, Taupunkt und Feuchtkugel. Die Raumluftqualität kann auf Abgase, Rauch, lungengängigen kristallinen Siliciumdioxidstaub (RCS), entzündlichen Staub in der Luft und andere Luftschadstoffe überprüft werden.800,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
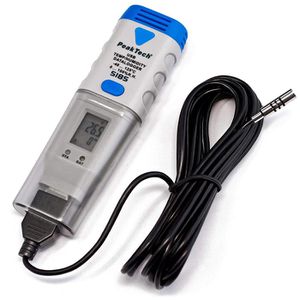
PeakTech Datenlogger P 5185, misst Temperatur und LuftfeuchtigkeitÜberwachung der Temperaturen von -40 °C bis 125 °C (+/- 0,3 °C) und Luftfeuchtigkeit von 0 % bis 100 % (+/- 3%) Bis zu 32.000 Messwerte können mittels internen Speicher aufgezeichnet werden Datenübertragung mittels USB-Schnittstelle auf PC möglich 2 Kanäle ermöglicht die gleichzeitige Erfassung von 2 unabhängigen Werten LC-Display zeigt die Messwerte mit einer Auslösung von 0,1 °C und 0,1 % an Kostenlose Software ermöglicht eine Auswertung und Dokumentation sämtlicher Messwerte Stromversorgung: über austauschbare 3,6 V Li-Ion Batterie Produktabmessung (HxBxT) 122 x 38 x 22 mm, Gewicht: 60 g Merkmale: Aufzeichnung von: Temperatur, Luftfeuchtigkeit Schnittstelle: USB Anzeige: LC-Display Ausführung: mit externem Fühler weitere Produktinformationen: Messbereich Temperatur: -40°C bis 125°C (+/- 0,3°C) Messbereich Luftfeuchtigkeit: 0% bis 100% (+/- 3%) Lieferung: inkl. Wandhalterung, Software, Schutzkappe, Fühler, mit 2,5m Kabel66,62 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Extech CO2-Messgerät CO270, misst Temperatur und LuftfeuchtigkeitLuftqualitätsmessung von Temperatur, Luftfeuchtigkeit in geschlossenen Räumen Erfasst zusätzlich den Taupunkt Ermittelt die Konzentration von Kohlendioxid (CO2) mittels NDIR-Sensor Alle 10 Sekunden wird der CO2 Gehalt gemessen Individuelle Grenzwerteinstellung für optischen und akustischen Alarm Speicherung der Min-, Max- und Durchschnittswerte der letzten 24h Sehr gute Ablesbarkeit dank beleuchtetem LC-Display Stromversorgung : 3 Batterien (AAA) Produktabmessungen: (HxBxT) 88 x 86 x 25 mm, Gewicht: 115 g Merkmale: zusätzliche Messung: Temperatur, Luftfeuchtigkeit Anzeige: Display Ausführung: tragbar, mit Alarm weitere Produktinformationen: Messbereich CO2-Konzentration: 0 bis 9999 ppm Auflösung / Genauigkeit: 1 ppm / ± 3 % oder ± 50 ppm Messbereich Temperatur: 0 bis 50 °C Auflösung / Genauigkeit: 0,1 °C / ± 0,6 °C Messbereich Luftfeuchtigkeit: 5 bis 95 % Auflösung / Genauigkeit: 0,1 % / ± 5 %148,14 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Solight Wetterstation, Farb-LCD, Temperatur, Luftfeuchtigkeit, RCC, schwarzWetterstation - für den Heimgebrauch, kabellos, Verbindung per Radio-Frequenz, Innen und Outdoor, mit Vorhersage und Beobachtung des aktuellen Wetters, Snooze, Wecker und Speicher der minimalen und maximalen Werte, Messung der Temperatur, der Feuchtigkeit, Anzeige: zeit, datum und kalender, Reichweite des kabellosen Sensors: 60 m, maximal 1 Funksensor kann angeschlossen werden, Nutzung selbstständig, aus dem Netz und mit Batterien, Lieferumfang: Haupteinheit und Sensor, Platzierung: an die Wand und auf den Tisch, Abmessungen: 130 × 205 × 60 mm (H×B×T) Die Solight TE80 Wetterstation bietet eine moderne Lösung zur Überwachung des Wetters im Haus mit einem übersichtlichen LCD-Farbdisplay und einer funkgesteuerten Zeitanzeige. Sie ermöglicht die drahtl29,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.